中小M&AのPMIは、話が来た時から始まる ― M&A後に考え始めると後手に回る理由
 rushers76
2026年9月17日、代表の伊藤祝はアドバイザーを務める東京都中小企業振興公社にて「M&Aをするなら知っておきたい 中小PMIの事例から学ぶ 買い手側のリスクと対応策」を題材に「令和8年度 第2回PMI(経営統合)セミナー」を開催しました。
こちらのブログでは、当日参加できなかった方や東京都以外の事業者のために、セミナーの内容を全29回の連載でご紹介します。セミナーでは時間の都合で触れられなかった統計や補足も加えています。以下は、講演者である私(伊藤)の言葉でお伝えします。
私が初めてPMIに携わったのは、ちょうど20年前です。それ以来、買い手と売り手の双方の立場で、M&AとPMIに関わってきました。そして、数えきれないほどの失敗をしてきました。この連載では、その一部をお伝えします。
なお、この連載では、M&Aで会社を買う側を「買い手」、売る側を「売り手」と呼びます。
第1回のテーマは、「なぜ、PMIはM&Aが終わってからでは遅いのか」です。
買った側の期待と、買われた側の不安
M&Aの契約を終えると、買い手は期待と使命感を持って売り手の会社にやって来ます。
しかし、売り手の従業員から見ると、ある日突然、見知らぬ人たちが会社にやって来て、「今日から私たちがこの会社のオーナーです」と言われるわけです。不安になるのは当然です。反発する人もいます。そして大部分の人は、何も言わずにじっと様子を見ています。
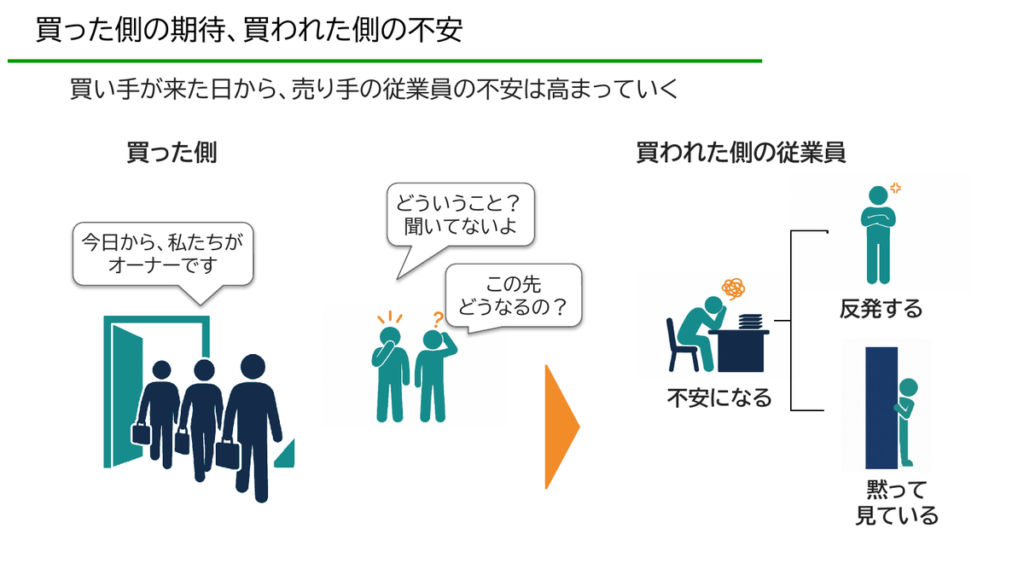
買った側と買われた側は、まったく違う気持ちでM&Aの初日を迎えます。
押し通しても、遠慮しすぎても、目的は実現しない
この気持ちのギャップを考えずに、買い手のやり方を売り手に無理やり押し付けると、人が辞め、現場が思うように動かず、取引先が離れていきます。そうなると、M&Aの目的はなかなか実現しません。
一方で、衝突を恐れたり気を遣いすぎたりして、何も変えない買い手もいます。しかし、M&Aの後に何も変えなければ、やはりM&Aの目的は実現できません。
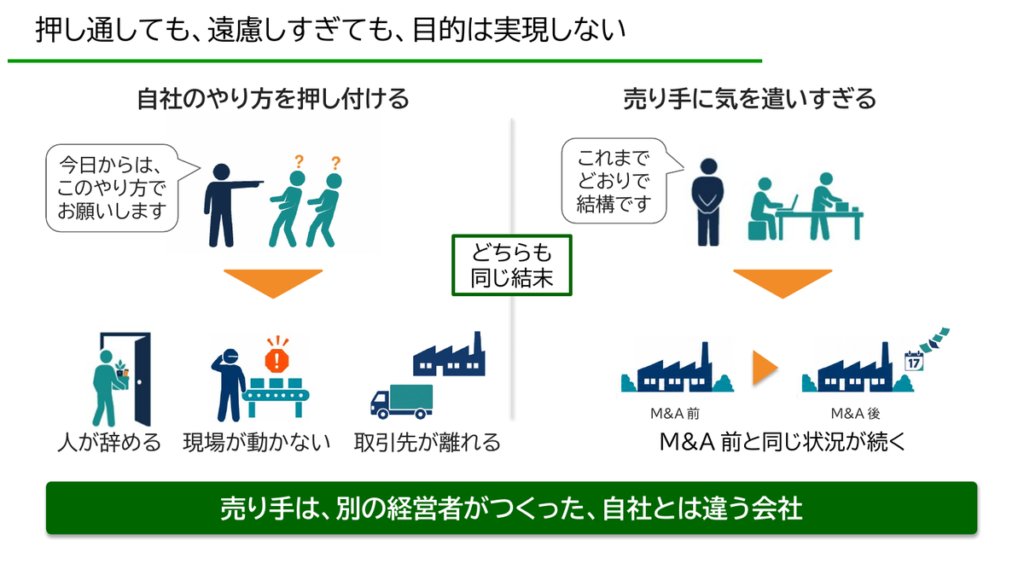
押し通すのと遠慮しすぎるのとでは、方向は逆ですが、結末は同じです。
私は、PMIを「M&Aで買った会社を実際に経営しながら、M&Aの目的を実現していく取り組み」だと考えています。経営ですから、これが正解というものはありません。それでも、成功の確率を少しでも上げるためにできることはあります。
その話に入る前に、まず、M&Aがどのように始まり、どう進むのかを確認しておきます。
M&Aの話は、向こうからやってくる
M&Aは、いまや中小企業にとっても身近な経営手段になっています。
帝国データバンクによると、日本企業が関わるM&Aの件数は2025年度に5,228件となり、件数・金額とも過去最高を更新しました(元データはレコフデータ。上場企業が関わる公表案件が中心です)。
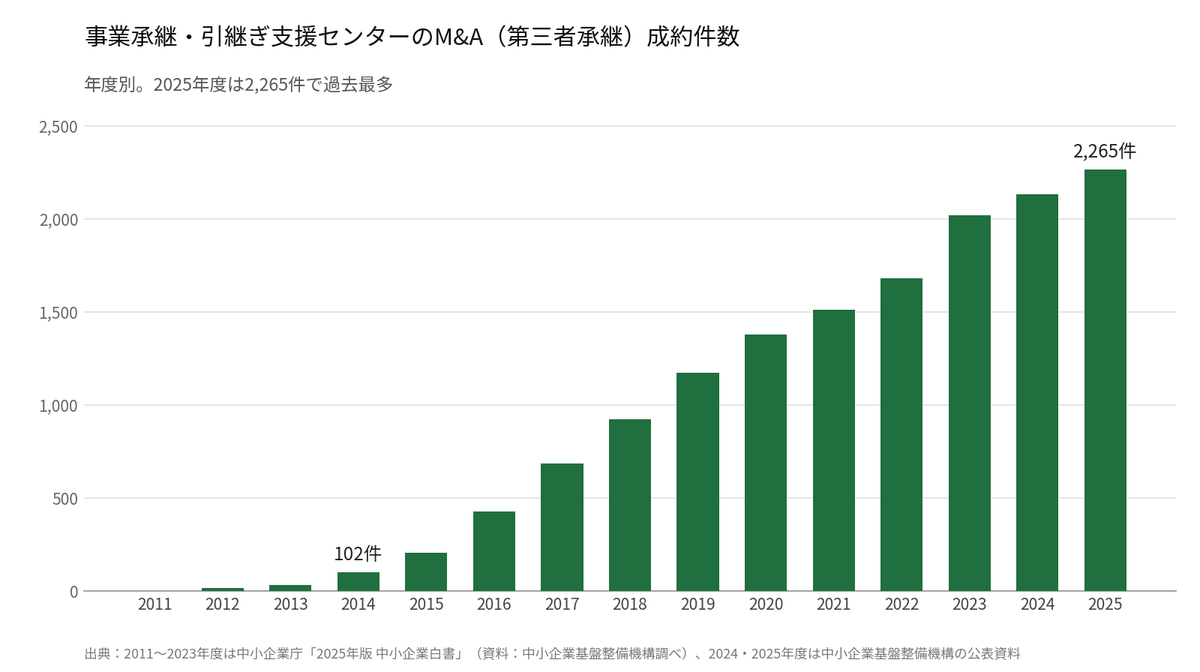
中小企業に限っても、M&Aは急速に増えています。中小企業の事業承継を支援する公的機関「事業承継・引継ぎ支援センター」のM&A成約件数は、2014年度の102件から、2025年度には2,265件と20倍以上になり、過去最多を更新しました。
背景には、後継者の問題があります。帝国データバンクの2025年の調査では、全国企業の後継者不在率は50.1%です。改善傾向にはあるものの、いまも半数の企業で後継者が決まっていません。東京都では47.9%です。
売り手が増えれば、M&Aを仲介する会社も増えます。国の「M&A支援機関登録制度」に登録している仲介会社・FA(フィナンシャル・アドバイザー)は、2026年3月時点で3,399件あります。
積極的にM&Aを考えていなくても、仲介会社からDMや電話が毎日のように来るという経営者の方は多いと思います。金融機関から会社を紹介されたり、取引先から会社の引受けを相談されたりすることもあります。M&Aの相手を探していなくても、ある日突然、打診を受けて検討を始めなければならないことがあるのです。
M&Aの基本的な流れ
M&Aは一般的に、次のような流れで進みます。
- 初期検討:たとえば仲介会社から話があった場合は、まず「ノンネーム情報」を見せてもらいます。会社名や地域、具体的な事業内容を伏せた情報です。興味があれば仲介会社と秘密保持契約を結び、詳しい情報が載った「案件概要書」を受け取ります。
- トップ面談:さらに興味を持てば、相手の社長との面談をアレンジしてもらいます。この会社と一緒にやりたいと思えば、M&Aの基本的な条件を書いた「意向表明書」を出します。
- 基本合意:意向表明書が相手に受け入れられれば、両社で基本合意を結びます。
- DD(デューディリジェンス):会計・税務・法律面などについて、案件概要書だけではわからない会社の実態やリスクを、専門家に調査してもらいます。重要な問題が見つかれば、価格や条件を見直します。場合によってはM&Aをやめる判断をします。
- 最終契約・クロージング:最終契約を結び、株式の譲渡や代金の決済を行います。
クロージングまでが「M&A前」、その後にPMIを実行するのが「M&A後」です。この流れ自体は、大企業も中小企業もおおむね同じです。ただし、初期検討に入る前の段階に、大きな違いがあることが多いのです。
中小企業は、持ち込まれた会社を「買うかどうか」から考える
大企業には、経営戦略や事業方針があり、それを実現する手段の一つとしてM&Aを検討します。対象とする事業・地域・規模をかなり明確にしたうえで、条件に合いそうな企業を広く調べてリストアップします。そこから絞り込んだ企業に、金融機関や仲介会社を通じて、あるいは直接アプローチします。M&Aに慣れた中小企業も、同じような進め方をしています。
一方、多くの中小企業では、仲介会社などから紹介された会社を買うかどうかの検討から始まります。すると、比較する相手もなく、明確な判断基準も持たないまま、限られた期間で結論を求められることになります。
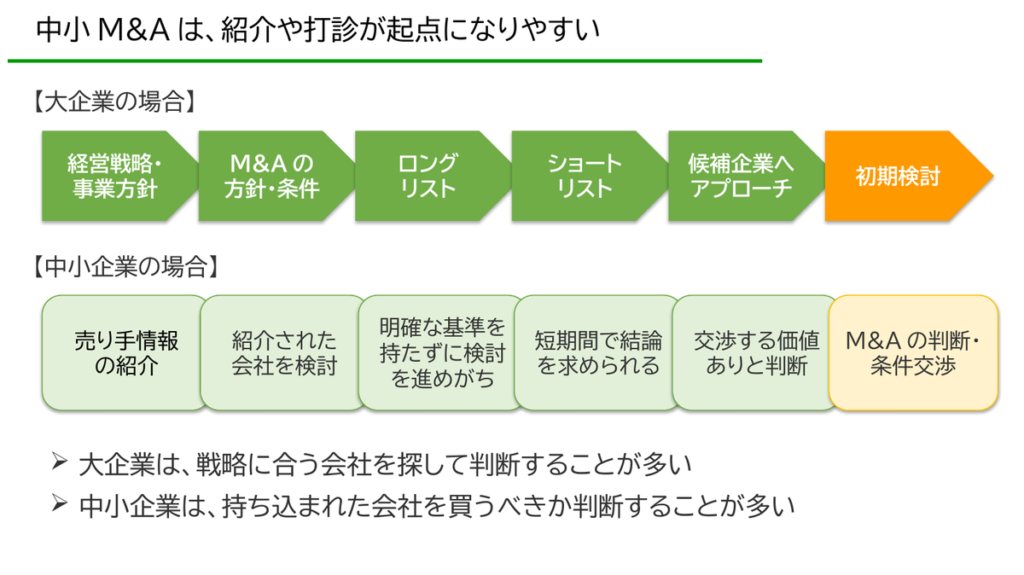
持ち込まれた会社を検討すること自体が悪いわけではありません。問題は、自社がどんな会社を対象にしたいのかというイメージが曖昧なまま、紹介された会社を検討してしまうことです。 そのイメージがないと、どうしても金額や条件に意識が向きます。
その結果、このM&Aがどんなプラスをもたらすのか、どんな経営リスクや負担が生じうるのかという、本来検討すべきことが後回しになります。それでは、良いM&Aはできません。
PMIの相談の多くは、M&Aを決めた後に寄せられる
東京都中小企業振興公社には、実際にこのような相談が寄せられています。
- 誰が売り手の経営を担うのか
- 売り手の社長に、いつまで残ってもらえばよいのか
- 決裁権限や資金管理を、どう移すのか
- 従業員や取引先に、いつ、何を伝えればよいのか
- 人事制度やシステムを、どこまで統合すればよいのか
- キーマンの離職を、どう防ぐのか
- 遠隔地にある会社を、どう管理すればよいのか
- M&A後、何からやればよいのか
本当にさまざまな相談が寄せられます。ただ、その多くは、M&Aを決めた後に寄せられます。
M&A後に考え始めると、後手に回る
M&Aを決めた後にこうしたことを考えること自体が、悪いわけではありません。
ただ、M&Aの直後には、従業員や取引先への説明、経理や資金管理の引継ぎなど、すぐに対応しなければならないことが一度に発生します。目先の対応に追われるうちに、経営体制や役割、関係者への説明、PMI計画の作成といった、経営者が判断すべきことほど後回しになってしまいます。
M&Aを決めた後に相談が来るのは、PMIが「M&Aを行った後から始める経営統合」と捉えられているからかもしれません。
たしかに、PMIを実行するのはM&Aの後です。しかし、次のようなことは、DDの最中やクロージングの前から考えることができます。
- M&A後の経営体制と、それぞれの役割
- 従業員や取引先など、関係者への説明
- M&A後に、何から着手するか
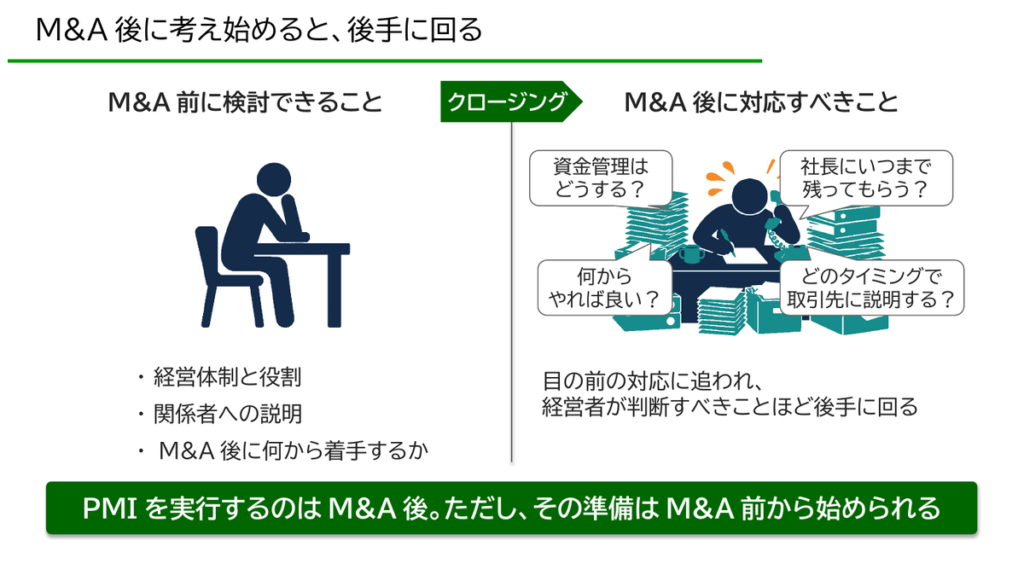
PMIを実行するのはM&A後です。ただし、その準備はM&A前から始められます。
まとめ
- 中小企業のM&Aは、話が向こうから来て、明確な基準を持たないまま短期間で判断を迫られることが多い
- そのため、PMIの相談はM&Aを決めた後に寄せられがちである
- M&A直後は対応に追われ、経営者が判断すべきことほど後手に回る。その準備は、話が来たその時から始められる
次回は、「そもそもPMIとは何か」を取り上げます。シナジーの実現とリスクへの対応、そして経営・業務・意識という3つの統合について解説します。
【連載】中小PMIの事例から学ぶ 買い手側のリスクと対応策(全29回)(順次公開予定)
導入
第1回 中小M&AのPMIは、話が来た時から始まる(本記事)
第2回 PMIとは何か ―― シナジーとリスク、3つの統合
7つの失敗事例(各事例とも経緯編・結果編の2回)
第3・4回 事例① 価値観の衝突
第5・6回 事例② 人材の一斉離職
第7・8回 事例③ 仕入先の離反
第9・10回 事例④ 創業社長の退任
第11・12回 事例⑤ 何も変わらないM&A
第13・14回 事例⑥ 進まないクロスセル
第15・16回 事例⑦ 内製化の誤算
第17回 7つの失敗に共通していたこと
M&A前の準備
第18回 M&Aの目的を再確認する
第19回 売り手への理解を深める ―― トップ面談とDD
第20回 M&A後の経営体制と初動を準備する
計画と7つのツール
第21回 計画は書き出して初めて確かめられる
第22〜29回 7つのツールの使い方(検討開始シート/目的整理シート/M&A事業計画書/統合初動アクションプラン/100日アクションプラン/振り返りシート/再診断シート)
出典:帝国データバンク「2025年度のM&A動向と2026年度の展望」(2026年5月)、同「全国『後継者不在率』動向調査(2025年)」「東京都・『後継者不在率』動向調査(2025年)」、中小企業庁「2025年版 中小企業白書」、中小企業基盤整備機構「令和6年度/令和7年度 事業承継・引継ぎ支援センターの実績について」、中小企業庁「M&A支援機関登録制度に係る登録FA及び仲介業者の公表」(2026年3月)